Añade aquí tu texto de cabecera
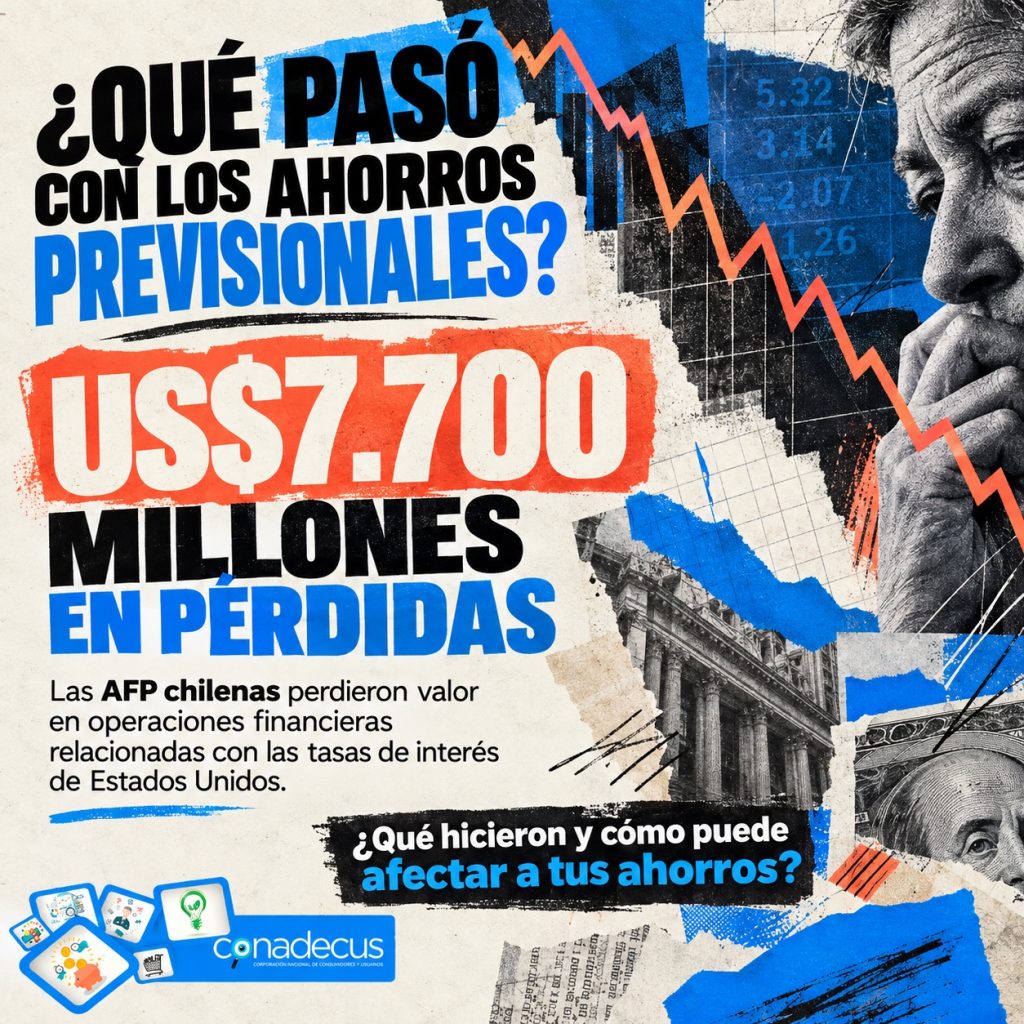
La fuerte caída del Fondo E de las AFP ha encendido las alertas sobre la forma en que se administran los ahorros previsionales en Chile. Según cifras de la Superintendencia de Pensiones citadas por La Tercera, este fondo registró una rentabilidad negativa de 4,92% en septiembre y acumuló una caída real de 10,39% entre enero y septiembre de 2026.
El resultado ha generado cuestionamientos hacia las administradoras, especialmente por el uso de instrumentos financieros derivados que habrían amplificado el impacto del alza de las tasas de interés sobre las inversiones.
Desde CONADECUS, consideramos fundamental que este episodio sea abordado con transparencia y responsabilidad, poniendo en el centro a las personas cuyos ahorros previsionales se encuentran expuestos a estas decisiones de inversión.
¿Qué provocó la caída del Fondo E?
El alza de las tasas de interés, particularmente en Estados Unidos, afectó el valor de los bonos y otros instrumentos de renta fija en los que invierten los fondos previsionales. Sin embargo, el debate se ha concentrado también en el uso de derivados financieros, especialmente los swaps de tasas de interés.
Estos instrumentos pueden utilizarse para gestionar riesgos, pero también pueden aumentar la exposición a determinados movimientos del mercado. En este caso, la estrategia adoptada por las AFP habría extendido la duración de las inversiones del Fondo E, amplificando las pérdidas cuando las tasas evolucionaron en sentido contrario al esperado.
La controversia no se limita, por tanto, a una fluctuación de los mercados. También plantea interrogantes sobre cómo se evaluaron los riesgos y si las decisiones adoptadas eran compatibles con el perfil conservador de este fondo.
Advertencias previas y responsabilidades pendientes
Uno de los aspectos más preocupantes es que, según declaraciones del exsuperintendente de Pensiones Osvaldo Macías, la autoridad había advertido reiteradamente a las AFP sobre los riesgos asociados a estas estrategias. De acuerdo con su versión, las administradoras no redujeron oportunamente su exposición, lo que llevó a impulsar una regulación específica, publicada el 9 de abril de 2026 por su sucesor, Joaquín Cortez.
La nueva normativa estableció límites a la inversión en derivados y un período para ajustar las posiciones. Sin embargo, la caída del Fondo E ha intensificado las preguntas sobre la oportunidad de las medidas y la capacidad de la supervisión para prevenir riesgos que podían afectar los ahorros de los afiliados.
Es necesario esclarecer qué decisiones tomaron las administradoras, cómo respondieron sus directorios a las advertencias recibidas y si los mecanismos de control existentes fueron suficientes para proteger los intereses de los trabajadores.
Los ahorros previsionales deben estar en el centro
Aunque las variaciones de rentabilidad forman parte de los mercados financieros, las consecuencias de asumir riesgos excesivos no pueden analizarse únicamente desde una perspectiva técnica. Para las personas próximas a jubilarse, una caída significativa puede generar especial preocupación, debido al tiempo disponible para enfrentar eventuales recuperaciones.
La disminución del valor de un fondo no se traduce automáticamente en una reducción equivalente de todas las pensiones. Su impacto depende de las circunstancias de cada afiliado, del momento de jubilación y de la modalidad de pensión, entre otros factores. Precisamente por eso, resulta indispensable entregar información clara y comprensible.
Las AFP deben explicar qué estrategias adoptaron, cuáles fueron sus resultados y cómo evaluaron los riesgos. A su vez, la autoridad debe esclarecer si las advertencias y las medidas regulatorias fueron suficientes y determinar las responsabilidades que correspondan, conforme a la normativa vigente.
CONADECUS: transparencia y protección para los afiliados
La caída del Fondo E deja una pregunta fundamental: ¿cómo garantizar que las decisiones de inversión de las AFP estén orientadas a proteger los ahorros previsionales y no expongan a las personas a riesgos que no comprenden ni pueden controlar?
Desde CONADECUS, insistimos en la necesidad de fortalecer la transparencia, la fiscalización y la rendición de cuentas en el sistema previsional. Los ahorros de los trabajadores no son recursos propios de las administradoras: son patrimonio de los afiliados y están destinados a financiar sus pensiones.
Por ello, es indispensable que las autoridades investiguen los antecedentes, que las AFP entreguen explicaciones suficientes y que se evalúe si los mecanismos de supervisión actuales permiten anticipar y corregir oportunamente situaciones de riesgo.
La protección de los ahorros previsionales debe ser una prioridad. Las personas tienen derecho a comprender cómo se administra su dinero y a exigir respuestas cuando decisiones de inversión afectan su patrimonio.