La desocupación alcanzó su nivel más alto en más de cinco años y superó el millón de personas sin trabajo. Desde la perspectiva de los consumidores, el escenario vuelve a poner en el centro la seguridad económica de las familias, su capacidad para cumplir compromisos financieros y el acceso a bienes y servicios esenciales.
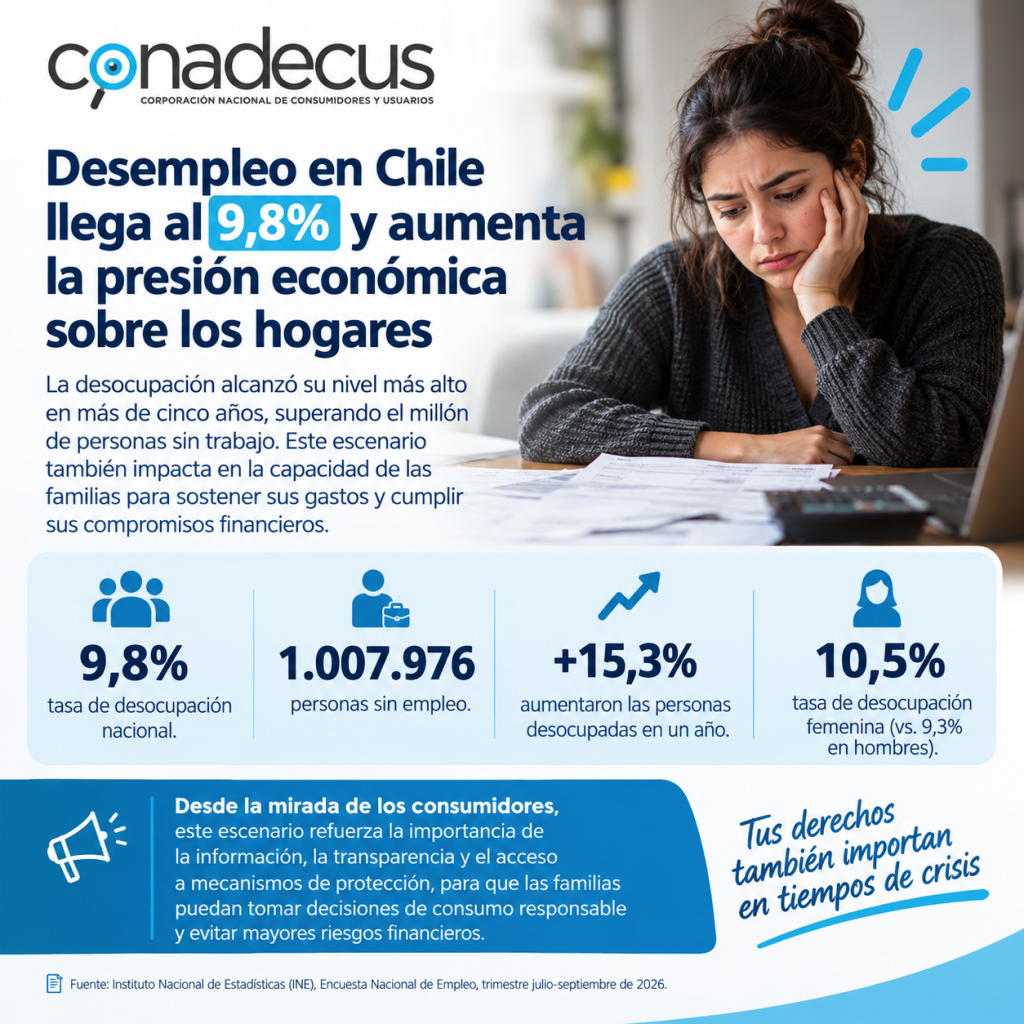
La situación del empleo en Chile vuelve a encender las alertas. Según los últimos datos del Instituto Nacional de Estadísticas (INE), correspondientes al trimestre julio-septiembre de 2026, la tasa de desocupación nacional llegó al 9,8%, lo que representa un aumento de 1,3 puntos porcentuales en doce meses. En total, 1.007.976 personas se encuentran sin empleo.
El resultado se explica por un aumento de las personas desocupadas, que crecieron un 15,3% en un año, junto con una disminución del 1,1% en el número de personas ocupadas. Las cifras reflejan un escenario complejo para miles de hogares que deben sostener sus gastos cotidianos en un contexto de incertidumbre laboral.
Menos ingresos, mayor presión sobre el presupuesto familiar
La pérdida del empleo o la dificultad para encontrar trabajo no solo afecta los ingresos individuales. También puede comprometer la capacidad de las familias para pagar cuentas de servicios básicos, arriendos, créditos, alimentación, transporte y otros gastos indispensables.
Desde la perspectiva de los derechos de las personas consumidoras, este contexto hace especialmente relevante observar las condiciones en que los hogares acceden al crédito, enfrentan sus obligaciones financieras y toman decisiones de consumo.
Cuando los ingresos disminuyen o se vuelven inestables, algunas familias pueden recurrir al endeudamiento para cubrir necesidades básicas. Esto aumenta el riesgo de acumulación de deudas y de dificultades para cumplir con los pagos, especialmente cuando los compromisos financieros no se ajustan a su capacidad económica real.
Por ello, el escenario laboral también debe analizarse desde sus efectos sobre el bienestar de los consumidores y la estabilidad financiera de los hogares.
El desempleo femenino supera el promedio nacional
Uno de los datos relevantes del informe es la brecha entre hombres y mujeres. Durante el trimestre julio-septiembre, la tasa de desocupación femenina alcanzó el 10,5%, mientras que la masculina llegó al 9,3%.
La cifra evidencia que las mujeres enfrentan mayores dificultades en el mercado laboral, una situación que puede tener consecuencias directas sobre la autonomía económica, la organización de los gastos familiares y la capacidad de responder a imprevistos.
A esto se suma que la tasa de ocupación informal se ubicó en un 26,4%, con un aumento de 0,2 puntos porcentuales en doce meses. La informalidad puede dificultar la estabilidad de los ingresos y el acceso a mecanismos de protección social asociados al empleo formal.
Información y protección para tomar decisiones de consumo
En un escenario de incertidumbre económica, contar con información clara sobre los productos financieros, las condiciones de contratación, los costos asociados al crédito y las obligaciones de pago resulta fundamental para tomar decisiones informadas.
La protección de los consumidores también implica prestar atención a las prácticas comerciales que pueden agravar la vulnerabilidad económica de las personas, especialmente cuando atraviesan períodos de desempleo o inestabilidad de ingresos.
Las cifras publicadas por el INE plantean un desafío que va más allá del mercado laboral: comprender cómo la falta de empleo repercute en la vida cotidiana de las personas y en sus posibilidades de ejercer sus derechos como consumidores.
Para CONADECUS, la defensa de los consumidores debe considerar las condiciones económicas reales en que las familias toman sus decisiones. La información, la transparencia y el acceso a mecanismos efectivos de protección son elementos relevantes para evitar que la incertidumbre financiera se traduzca en mayores dificultades para los hogares.
Fuente: Instituto Nacional de Estadísticas (INE), Encuesta Nacional de Empleo, trimestre julio-septiembre de 2026.