
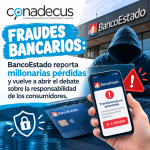

El presidente de BancoEstado, Mario Farren, señaló que las pérdidas de la entidad por fraudes con tarjetas superarían los US$20 millones durante 2026 y alcanzarían cerca de US$400 millones en los últimos cinco años. Las cifras fueron expuestas durante la discusión de la reforma al mercado de capitales, que contempla modificaciones a la Ley de Fraudes.
El fraude financiero continúa siendo uno de los principales desafíos para consumidores y entidades bancarias. Durante la discusión de la reforma al mercado de capitales y acceso a la vivienda (MK4), el presidente de BancoEstado, Mario Farren, entregó cifras sobre el impacto económico que estos delitos han tenido para la institución.
De acuerdo con sus declaraciones, BancoEstado proyecta pérdidas superiores a US$20 millones durante 2026 producto de fraudes asociados a tarjetas. En los últimos cinco años, en tanto, las pérdidas alcanzarían aproximadamente US$400 millones. Farren planteó que estas cifras evidencian el impacto que tienen los fraudes en el sistema financiero y respaldó modificaciones al actual régimen de responsabilidad establecido en la Ley de Fraudes.
¿Qué se está discutiendo?
Uno de los puntos incluidos en la denominada MK4 contempla cambios a las reglas que determinan la responsabilidad de los usuarios frente a operaciones fraudulentas.
Según lo expuesto durante la discusión legislativa, la propuesta busca reemplazar el actual estándar de dolo o culpa grave por el de culpa leve, además de incorporar una presunción de falta de cuidado del usuario cuando una operación se haya realizado mediante determinados mecanismos de autenticación.
El debate es especialmente relevante para los consumidores, ya que cualquier modificación podría cambiar las condiciones bajo las cuales una persona puede reclamar por operaciones que asegura no haber realizado.
Los fraudes siguen por sobre los niveles previos a 2020
Durante la misma sesión, la presidenta de la Comisión para el Mercado Financiero (CMF), Catherine Tornel, señaló que los niveles de fraude en Chile continúan siendo elevados en comparación con el período anterior a 2020.
Según las cifras presentadas por la CMF, los fraudes actualmente se mantienen aproximadamente tres veces por sobre los niveles previos a 2020 y serían 6,5 veces superiores a los registrados en la Unión Europea, de acuerdo con la comparación expuesta ante la Comisión de Hacienda.
La CMF también indicó que tanto la cantidad de reclamos como los montos involucrados aumentaron hasta 2024 y posteriormente disminuyeron luego de modificaciones realizadas a la legislación, aunque permanecen por encima de los niveles anteriores a 2020.
¿Qué significa para los consumidores?
Para CONADECUS, el debate sobre el fraude bancario debe considerar no solo el costo económico para las instituciones financieras, sino también la protección efectiva de las personas frente a operaciones que desconocen.
La discusión legislativa adquiere especial importancia porque modificar el estándar de responsabilidad puede tener consecuencias directas sobre la posibilidad de los consumidores de recuperar fondos sustraídos fraudulentamente.
Actualmente, BancoEstado informa que, ante una operación que el cliente desconozca, este debe realizar el bloqueo e ingresar inmediatamente el reclamo. La institución señala además que las operaciones pueden ser objetadas dentro de los plazos establecidos por la Ley N.º 20.009 y que, en determinados casos, puede solicitar judicialmente la suspensión de la restitución de los fondos.
Por ello, ante cualquier transacción sospechosa, la rapidez es fundamental: bloquear los productos afectados, realizar el reclamo ante la institución financiera y efectuar la denuncia correspondiente permite dejar constancia de los hechos y activar los mecanismos establecidos por la legislación vigente.
Un debate que debe poner al consumidor en el centro
Las cifras conocidas durante la discusión de la MK4 muestran la magnitud económica que tienen los fraudes financieros. Al mismo tiempo, la modificación de las reglas de responsabilidad plantea un debate relevante sobre cómo distribuir las obligaciones entre consumidores, bancos y demás actores del sistema de pagos.
Para CONADECUS, resulta fundamental que cualquier cambio normativo considere mecanismos efectivos de protección para los consumidores y entregue claridad respecto de sus derechos y obligaciones frente a operaciones fraudulentas.
El combate al fraude requiere fortalecer la seguridad de las transacciones, mejorar los mecanismos de prevención y garantizar procedimientos claros para las personas que son víctimas de operaciones que no reconocen.